
Área Recursos Humanos
Recursos
Formación obligatoria por sector
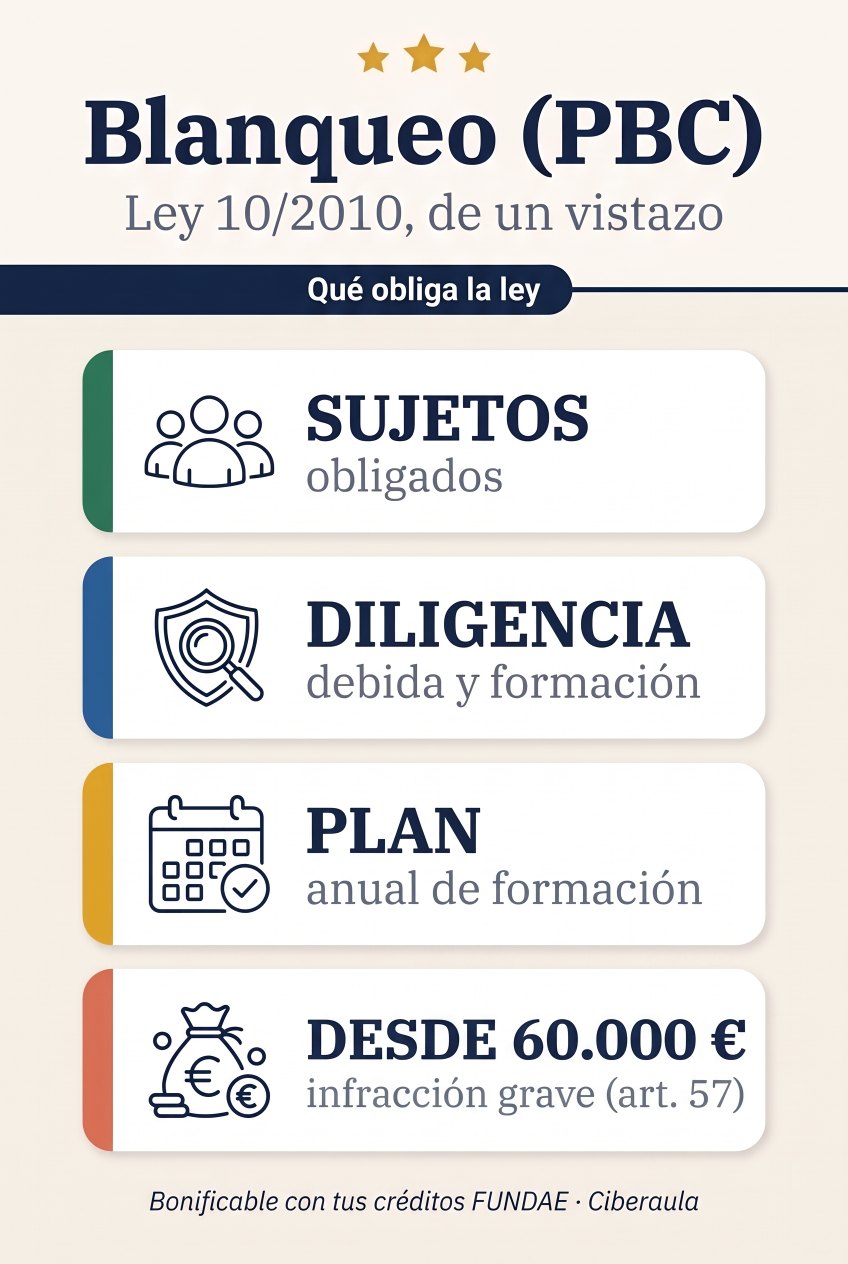
La Ley 10/2010 obliga a los llamados sujetos obligados —entidades financieras, aseguradoras de vida, inmobiliarias, auditores, contables externos y asesores fiscales, notarios, abogados en determinadas operaciones, joyerías, casinos y operadores de juego y proveedores de servicios de criptoactivos, entre otros— a aprobar un plan anual de formación, formar a sus empleados y aplicar medidas de diligencia debida. No formar al personal es una infracción grave: multa mínima de 60.000 €, que puede llegar a 5 M€, al 10 % del volumen de negocios anual o a otros topes aún mayores.
Sincronizado con la ficha normativa de Ciberaula. Última revisión: 14/10/2026.
Sin homologación del formador: la ley exige que la participación de los empleados quede acreditada, y el experto externo (art. 28 Ley 10/2010), figura distinta del formador, valora en su examen anual la adecuación de la formación (art. 39 RD 304/2014). Bonificable con los créditos de formación FUNDAE.
Si tu empresa es una microentidad exenta del plan anual (ver «Qué obliga la ley»), lo que debe acreditar es que su representante ante el SEPBLAC ha recibido formación externa adecuada (RD 304/2014, art. 39.4).
El artículo 29 exige a los sujetos obligados adoptar las medidas oportunas para que sus empleados conozcan las exigencias de la ley, mediante cursos específicos de formación permanente orientados a detectar operaciones que puedan estar relacionadas con el blanqueo de capitales o la financiación del terrorismo y a saber cómo actuar. Las acciones formativas se recogen en un plan anual, diseñado en función de los riesgos del sector, y la participación de los empleados debe quedar acreditada (RD 304/2014, art. 39). Es una obligación recurrente, no puntual.
Además de la formación, la ley exige aplicar diligencia debida (identificar y conocer al cliente y el origen de los fondos), designar un representante ante el SEPBLAC, disponer de un manual interno de prevención, comunicar las operaciones sospechosas y someter las medidas de control interno a un examen anual por un experto externo (art. 28), que valora también la formación.
Excepciones para las entidades más pequeñas. Los corredores de seguros y los sujetos obligados de las letras i) a u) del art. 2.1 de la ley (entre ellos inmobiliarias, asesores fiscales y contables, abogados, joyerías y operadores de juego) que, contando a sus agentes, ocupen a menos de 10 personas y cuyo volumen de negocios o balance anual no supere los 2 M€ no tienen que aprobar el plan anual de formación ni someterse al examen externo, salvo que formen parte de un grupo que supere esas cifras. A cambio, deben acreditar que su representante ante el SEPBLAC ha recibido formación externa adecuada (RD 304/2014, arts. 31.1 y 39.4). Además, el examen externo no es exigible a los empresarios o profesionales individuales (Ley 10/2010, art. 28.4).
A los sujetos obligados que enumera el art. 2.1 de la ley, entre otros: entidades de crédito y financieras, aseguradoras de vida, empresas de servicios de inversión, promotores e intermediarios inmobiliarios, auditores, contables externos y asesores fiscales, notarios y registradores, abogados y procuradores cuando intervienen por cuenta de clientes en determinadas operaciones (inmobiliarias, societarias o financieras), prestadores de servicios a sociedades, joyerías y comerciantes de metales y piedras preciosas, comerciantes de arte y antigüedades, casinos y operadores de juego y proveedores de servicios de criptoactivos.
Los comerciantes de bienes que reciban cobros en efectivo de más de 10.000 € de personas físicas no residentes tienen obligaciones limitadas (identificación, examen especial, comunicación de operaciones sospechosas y conservación de documentos: art. 38) y no están obligados al plan anual de formación.
Si tu actividad encaja en alguno de los supuestos del art. 2.1, eres sujeto obligado aunque seas una pyme o un autónomo; lo que cambia, si eres una microentidad, es el alcance de algunas obligaciones (ver las excepciones del apartado anterior).
RDL 25/2026 (en vigor desde el 1 de octubre de 2026). El Real Decreto-ley 25/2026, de 29 de septiembre (BOE de 30/09/2026), ha modificado la Ley 10/2010 para incorporar como sujetos obligados a los proveedores de servicios de criptoactivos, definidos conforme al Reglamento (UE) 2023/1114 (MiCA) (arts. 1 y 2.1.z), y ha reescrito las relaciones de corresponsalía (art. 13), ha dado una nueva función a la Comisión de Prevención (art. 45.4.l) y ha tipificado como infracciones graves los incumplimientos del Reglamento (UE) 2023/1113 sobre la información que acompaña a las transferencias de fondos y de criptoactivos (art. 52.5). No modifica la obligación de formación del art. 29 ni las cuantías de las sanciones.
RD 813/2026 (efectos desde el 28 de octubre de 2026). Reforma el reglamento de la ley (RD 304/2014): cambia, entre otros, los artículos sobre control interno, análisis de riesgo, manual y representante, pero mantiene el plan de formación (art. 39) y la excepción para microentidades.
Reglamento europeo (UE) 2024/1624. Será aplicable a partir del 10 de julio de 2027 (para algunas entidades, en 2029). Su art. 12 exige formación continua específica, adaptada a las funciones y a los riesgos, debidamente documentada y extendida también a agentes y distribuidores. Cómo encaje con el plan anual español dependerá de la adaptación de la normativa nacional.
El régimen sancionador de la Ley 10/2010 (arts. 51 a 59) clasifica las infracciones en leves, graves y muy graves. No formar a los empleados es infracción grave (art. 52.1.r):
| Calificación | Multa a la entidad |
|---|---|
| Leves (art. 58) | amonestación privada y/o multa de hasta 60.000 € |
| Graves (art. 57) — p. ej. no formar a los empleados (art. 52.1.r) | de 60.000 € hasta la mayor de estas cifras: 5 M€, el 10 % del volumen de negocios anual, el contenido económico de la operación más un 50 % o el triple de los beneficios obtenidos |
| Muy graves (art. 56) — p. ej. cometer una infracción grave cuando en los cinco años anteriores ya se impuso sanción firme en vía administrativa por el mismo tipo de infracción (art. 51.1.f) | de 150.000 € hasta la mayor de estas cifras: 10 M€, el 10 % del volumen de negocios anual, el doble del contenido económico de la operación o el quíntuplo de los beneficios obtenidos |
Junto a la multa caben la amonestación pública o privada y, en las entidades sujetas a autorización administrativa, la suspensión temporal de la autorización (infracciones graves) o su suspensión o revocación (muy graves) (arts. 56 y 57). La ley prevé además sanciones a los administradores y directivos responsables y, en los casos previstos, la publicación de la sanción. No formar al personal es, por sí mismo, un incumplimiento del art. 29.
Cumple el plan anual de formación en PBC con un curso bonificable con tus créditos FUNDAE.